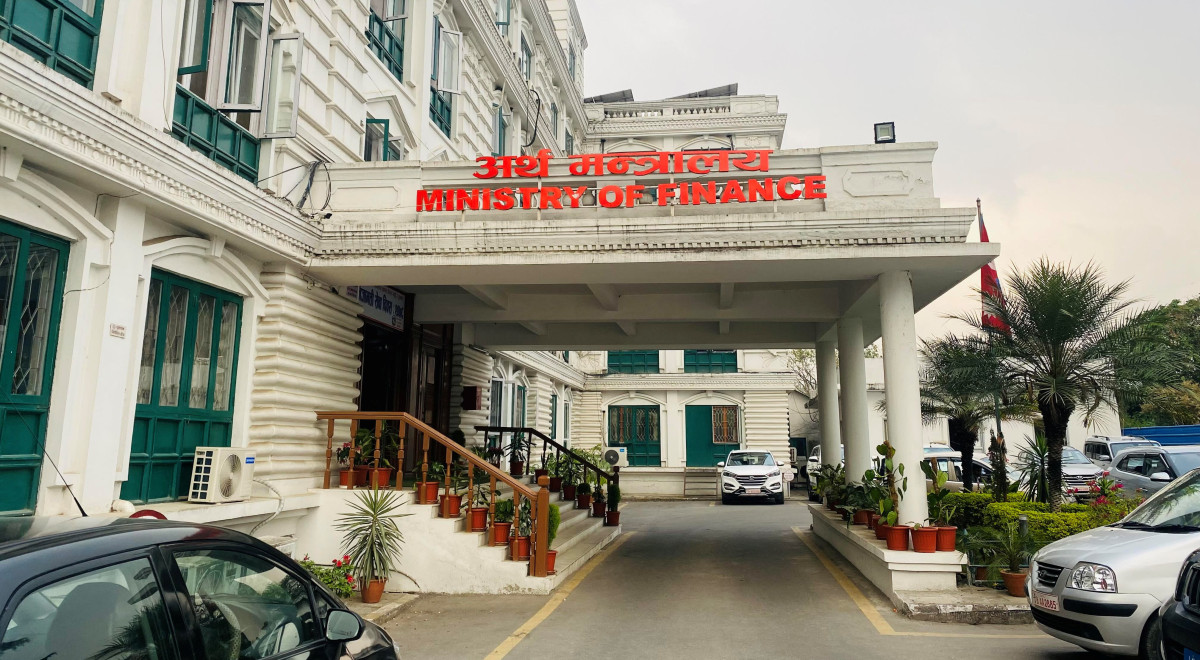


काठमाडौँ। सरकारले झन्डै दर्जन मुलुकसँग दोहोरो करमुक्ति सम्झौता गरेको छ । नेपालले सन् १९८७ मा पहिलो पटक भारतसँग दोहोरो कर नलाग्ने सम्झौता गरेको थियो भने त्यसपछि अहिलेसम्म चीन, कोरिया, कतार, श्रीलंका, नर्वे, थाइल्यान्डलगायतका ११ मुलुकसँग यस्तो सम्झौता कार्यान्वयनमा आएको छ ।
आयकर ऐन, २०५८ को दफा ७३ बमोजिम आन्तरिक राजस्व विभागलाई सरकारका तर्फबाट आवश्यक देशहरूसँग दोहोरो करमुक्ति सम्झौता गर्ने तथा विद्यमान सम्झौताका व्यवस्था संशोधनसम्बन्धी कार्य गर्ने जिम्मेवारी तोकिएको छ ।
यस्तो सम्झौता भएपछि नेपालमा लगानी ल्याएका विदेशी लगानीकर्तालाई नेपाल र आफ्नो मुलुकमध्ये एक देशमा मात्र कर तिरे पुग्छ । दुवै मुलुकमा कर तिर्नु पर्दैन ।
अर्कातिर दोहोरो कर नलाग्ने सम्झौता कर नलाग्नेमा मात्र सीमित छैन, यो सम्झौताले व्यवसायीले कर छलेको विषयमा एकअर्का मुलुकलाई जानकारी दिने पनि दायित्व बोकेको हुन्छ ।
तर, व्यवहारमा नेपालको कर प्रशासन र सूचना आदान–प्रदान प्रणाली अझै कमजोर भएकाले सम्झौताबाट अपेक्षित लाभ सधैँ समान रूपमा प्राप्त भएको भने देखिँदैन ।
कतिपय अवस्थामा विदेशी कम्पनीले कर छली गर्न पनि यस्ता सम्झौताको दुरुपयोग गर्दै आएका छन् । यो सम्झौता हुँदा नेपालले अपेक्षाकृत लाभ हासिल गर्न नसकेको महालेखा परीक्षक कार्यालयको ठहर छ ।

महालेखाको ६२ औं प्रतिवेदनमा यही सम्झौताका कारण नेपालले हवाई उड्डयन क्षेत्रमा क्षति बेहोरेको उल्लेख छ । आयकर ऐनअनुसार हवाई यातायात सञ्चालन गर्ने गैरबासिन्दा व्यक्तिको कुनै एक वर्षको करयोग्य आयमा, नेपालबाट प्रस्थान हुने यात्रु ओसारपसार गर्ने गैरबासिन्दा व्यक्तिको करयोग्य आयमा ५ प्रतिशतले कर लाग्ने व्यवस्था छ ।
आन्तरिक राजस्व विभागअन्तर्गत दर्ता भएका दुई देशका पाँच एयरलाइन्स कम्पनीलाई आव २०८०/८१ मा ४ लाख ३९ हजार ३ सय ८८ यात्रुले विभिन्न गन्तव्यको उडानबापत ३१ अर्ब ९२ करोड ६७ लाख भुक्तानी गर्दा लाग्ने ५ प्रतिशत अग्रिम कर १ अर्ब ५९ करोड ६७ लाख रुपैयाँ कर छुट भएको छ । यसलाई महालेखाले क्षतिका रूपमा विश्लेषण गर्दै नेपालले अधिकतम लाभ प्राप्त गर्ने गरी सम्झौताको सर्तमा पुनरावलोकन गर्नुपर्ने भनेको छ ।
दोहोरो कर मुक्ति सम्झौताको मुख्य ध्येय नेपालमा प्रत्यक्ष विदेशी लगानी बढ्ने, रोजगारी सिर्जना गर्नमा सहयोग पुग्ने र समग्रमा अर्थतन्त्रमा सक्रिय योगदान हुन्छ भन्ने हो । तर, यसबाट हामीले भन्दा पनि अरू राष्ट्रले बढी फाइदा उठाएका छन् ।
सम्झौता गरेका सबै मुलुकबाट आएका लगानीकर्ताले कर छुटको यही प्रावधानका कारण नेपालबाट धेरै लाभ हासिल गरेका छन् । एनआरएनए र अन्य लगानीकर्ताको मागअनुसार नेपालले विश्वका ११ मुलुकसँग दोहोरो कर नलाग्ने सम्झौता गरे पनि त्यसबाट फाइदा उठाउन सकेको छैन ।
विश्वका अन्य मुलुकहरूले अरू देशसँग यस्ता सम्झौता गरेका हुन्छन् । अधिकांश मुलुकले दोहोरो कर नलाग्ने सम्झौता गरेपछि त्यसबाट राम्रो फाइदा उठाउन सकेका छन् । तर, यसबाट नेपालले जति फाइदा उठाउनुपर्ने हो, त्यति उठाउन सकेको छैन । विज्ञहरूले अब यसको कार्यान्वयनमा सरकारले विशेष ध्यान दिनुपर्नेमा जोड दिएका छन् ।
खासगरी वैदेशिक लगानी ल्याउन कठिन भएको अहिलेको अवस्थामा कम्तीमा दोहोरो कर नलाग्ने सम्झौता भएका मुलुकका लगानीकर्तालाई आकर्षित गर्न सके मात्रै पनि यसबाट राज्यले लाभ प्राप्त गर्ने देखिन्छ । यति गर्न सके मात्र पनि थप लगानी आउने सम्भावना बढ्छ । साथै, दोहोरो कर नलाग्ने सम्झौताबाट देशले पनि केही फाइदा उठाउन सक्ने तर्फ सरोकारवालाहरूको ध्यानाकर्षण हुन जरुरी देखिन्छ।
अर्कोतर्फ नेपालले दोहोरो करमुक्ति सम्झौता अन्य देशहरूसँग गर्न पनि आवश्यक छ। जसका कारण विदेशबाट आयआर्जन गर्ने नेपाली नागरिकहरूलाई सहजता होस् र दोहोरो कर तिर्नु नपरोस्। तर हालसम्म सम्झौता भएका मुलुकहरूबाट अपेक्षित लाभ लिन नसकेको नेपालले अन्य मुलुकहरूबाट लाभ लिन सक्ला र ? भन्ने प्रश्न पनि उठेको छ।