
काठमाडौं। नेपाल राष्ट्र बैंकले एकीकृत निर्देशन संशोधन गर्दै सवारीसाधन कर्जा तथा प्राप्त हुन बाँकी ब्याज आम्दानी सम्बन्धी व्यवस्थामा महत्वपूर्ण परिवर्तन गरेको छ।
सवारी साधन कर्जातर्फ, विद्यमान व्यवस्थाअनुसार सबै प्रयोजनका विद्युतीय सवारी साधन तथा निजी प्रयोजनका व्यक्तिगत अन्य सवारी साधन खरिदका लागि ऋण मूल्य अनुपात अधिकतम ६० प्रतिशत कायम गर्नुपर्ने व्यवस्था यथावत् राखिएको छ।
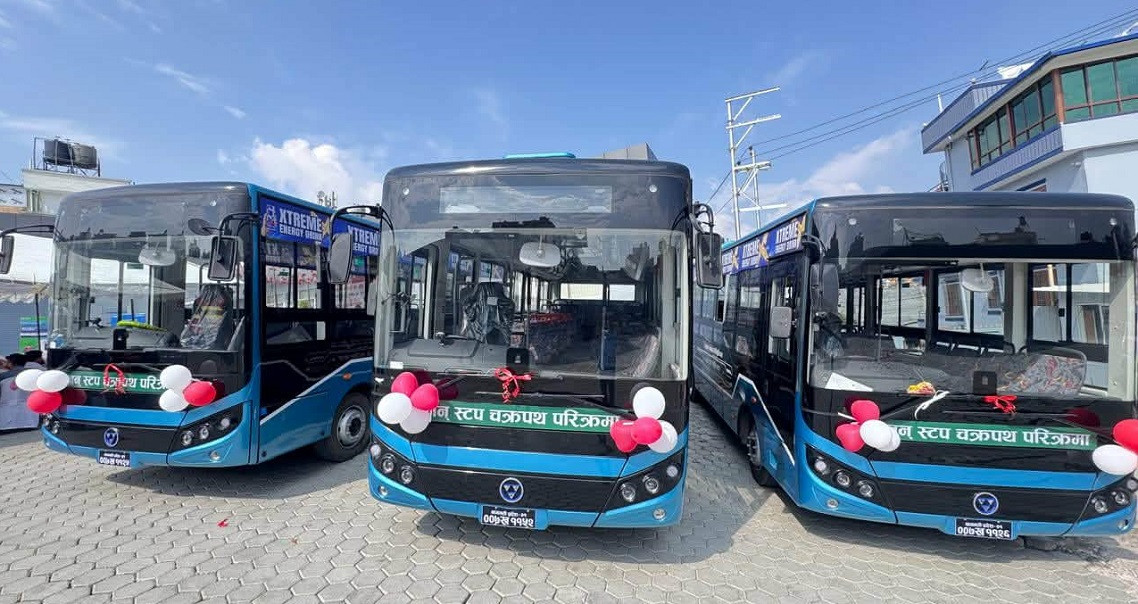
तर, संशोधित व्यवस्थाले सार्वजनिक यातायातका रूपमा सञ्चालन हुने यात्रुबाहक ठूला विद्युतीय सवारी साधन खरिदका लागि पनि अधिकतम ८० प्रतिशतसम्म कर्जा दिन सकिने नयाँ व्यवस्था थप गरेको छ।
यसअघि ८० प्रतिशतको सुविधा जेनजी आन्दोलनबाट प्रत्यक्ष प्रभावित उद्योग तथा व्यावसायिक प्रतिष्ठानका क्षति भएका व्यावसायिक सवारी तथा ढुवानीका साधन प्रतिस्थापन गर्न मात्र लागू हुने व्यवस्था थियो। अब उक्त सुविधा सार्वजनिक यातायातका ठूला विद्युतीय सवारीमा पनि विस्तार गरिएको हो।
यस्तै, प्राप्त हुन बाँकी ब्याज आम्दानी सम्बन्धी व्यवस्थामा पनि संशोधन गरिएको छ।
पहिले प्रभावकारी आधारमा लेखाङ्कन गरिएको तर प्राप्त हुन बाँकी ब्याज आम्दानी बराबरको रकमबाट आयकर, कर्मचारी बोनस तथा वैधानिक कोषमा जम्मा भएको रकम कटाएर बाँकी रकम नियमनकारी कोषमा सार्नुपर्ने व्यवस्था थियो।
संशोधित व्यवस्थाअनुसार भने आर्थिक वर्ष समाप्त भएको १५ दिनभित्र प्राप्त भएको ब्याज रकमलाई यस गणनाबाट छुट दिइएको छ। अर्थात् आर्थिक वर्ष सकिएको १५ दिनभित्र असुल भएको ब्याजलाई ‘प्राप्त हुन बाँकी ब्याज’ मा गणना गर्नुपर्ने छैन। बाँकी असुल हुन नसकेको ब्याज आम्दानी बराबरको रकम मात्रै नियमनकारी कोषमा स्थानान्तरण गर्नुपर्ने व्यवस्था गरिएको छ।
यस संशोधनले सार्वजनिक यातायातमा विद्युतीय सवारीको प्रयोगलाई प्रोत्साहन गर्नुका साथै बैंक तथा वित्तीय संस्थाको ब्याज आम्दानीको लेखाङ्कनलाई थप व्यवहारिक बनाउने अपेक्षा गरिएको छ।